Návratnost investice do nájemního bytu ve velkých městech
· aktualizováno · Radek Šitera
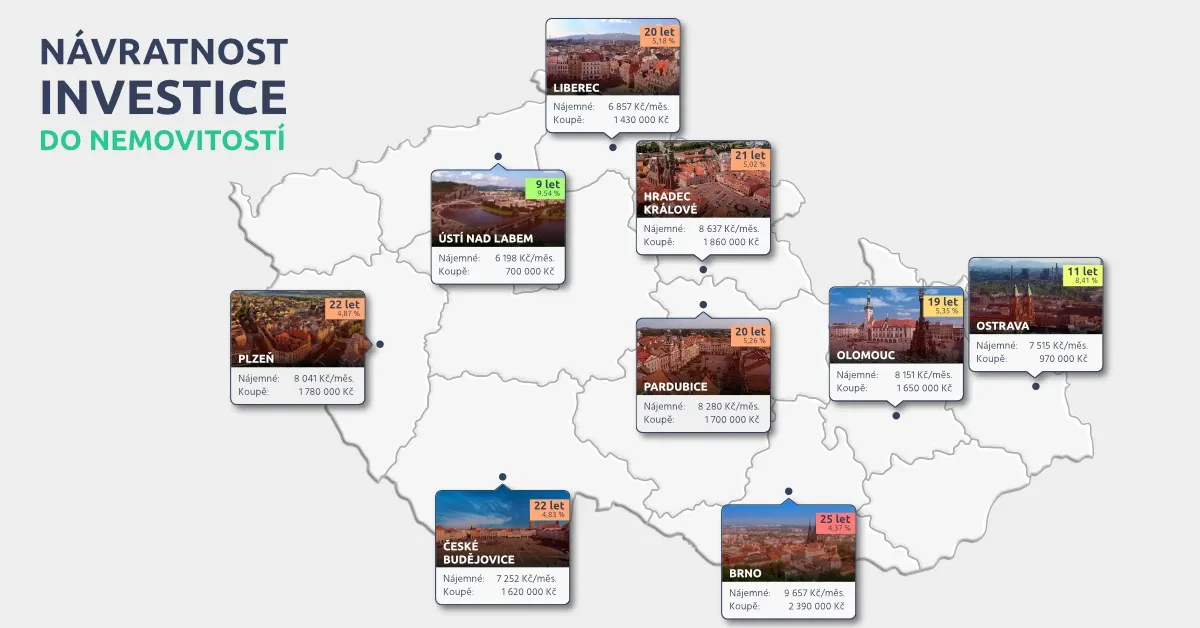
Koupit a pronajímat byt v Brně, nebo v Ústí? Neuhodli byste, jaký je rozdíl v návratnosti investice mezi jednotlivými velkými městy. Až 5,1% ročně! Teprve po splacení hypotéky přitom začne pronajímaná nemovitost skutečně vydělávat. Podívejte se, kde se vám investice vyplatí nejvíce.
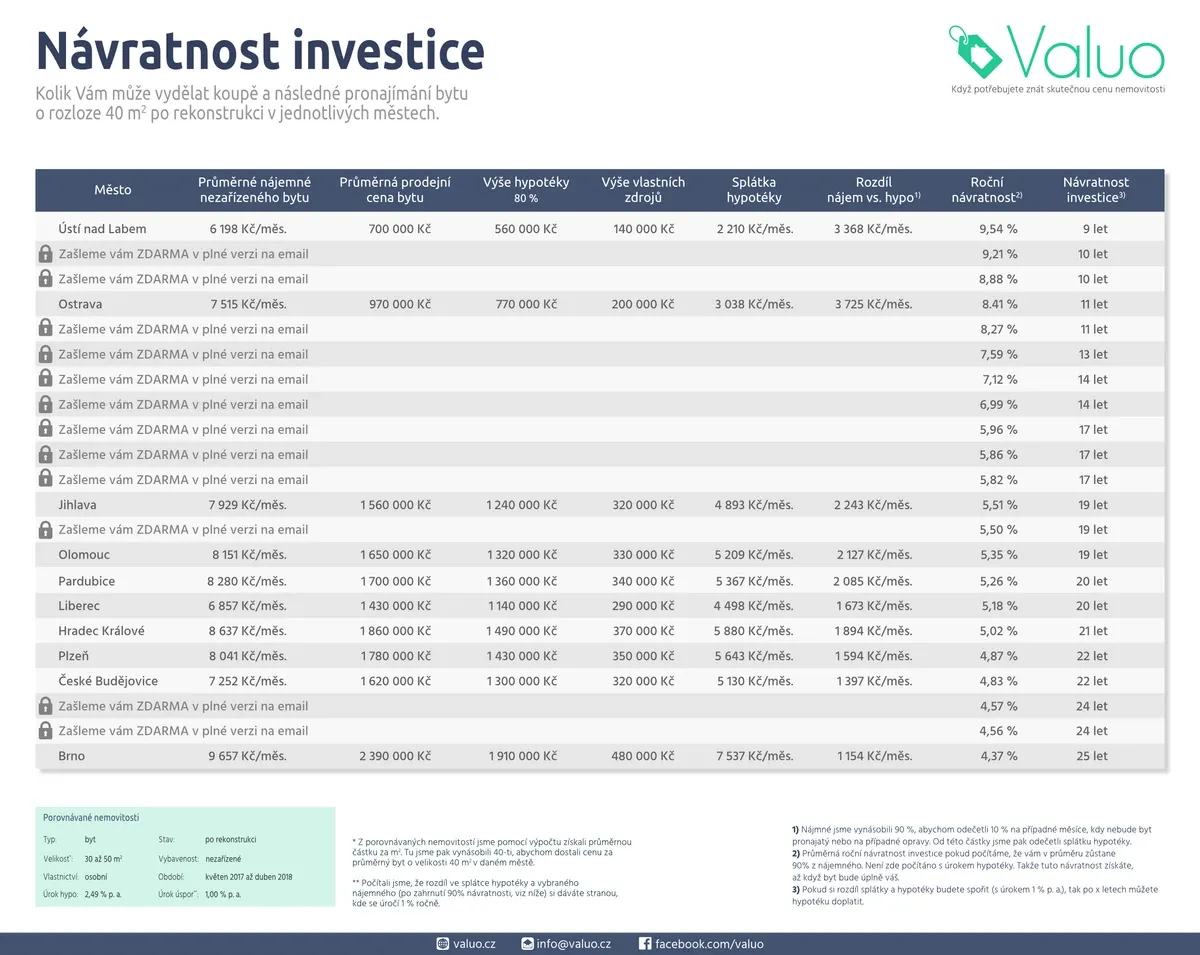
Pracovali jsme s nezařízenými byty ve velkých městech o rozloze 40 m2 po rekonstrukci. Zjistili jsme průměrnou výši jejich nájmů a porovnali ji s průměrnou kupní cenou za podobný byt v soukromém vlastnictví v daném městě. Následně jsme vypočítali, kolik by bylo zapotřebí vlastních finančních prostředků, aby bylo možné vzít si hypotéku, tedy 20% z kupní ceny nemovitosti. Nakonec jsme zjistili výši splátek za 30 let při úroku 2,49%.
Vycházeli z roční návratnosti, tedy 90% z vybraného nájemného. Byt totiž nemusí být vždy pronajatý a musíme také zaplatit případné opravy. Z této měsíční splátky jsme odečetli výši splátky hypotéky. Počítáme s tím, že tento rozdíl vložíme na spořící účet s úrokem 1% ročně a jakmile našetříme více než činí současný dluh hypotéky, můžeme ji doplatit. V Ústí nad Labem nastane taková situace za 9, v Brně za 25 let.
Někdo by mohl namítat, že se vyplatí rovnou si vzít hypotéku na méně let anebo splácet naspořené peníze každý rok jako mimořádnou splátku. To se ale podle nás při úrokové sazbě cca 2,5% nevyplatí. Pokud si ušetřené peníze budete dávat stranou, vytvoříte si rezervu pro nečekané události (třeba když nebudete moci delší dobu sehnat nájemníka, ale budete muset platit hypotéku). Navíc pokud najdete výhodnější zhodnocení, než je úrok hypotéky (zde 2,5%), pak vám tato rezerva bude vydělávat.
Ve výzkumu počítáme se skromným hodnocením 1% ročně. Existují však i jiné varianty. Například tento fond disponuje posledních 10 let se zhodnocením 6% ročně. Uvádíme ho pouze jako příklad. Při investování se totiž nevyplatí řídit se pouze historickým zhodnocením. Doporučujeme, abyste případné zhodnocení peněz, které zbudou z pronajímání, prodiskutovali s investičním poradcem. Při kalkulaci jsme nepočítali se samotným růstem cen nemovitostí. Nemáme křišťálovou kouli, abychom byli schopni určit, jaké budou ceny bytů v jednotlivých městech za 5, 10, nebo dokonce 30 let.
Pokud chcete vědět, jak je to s návratností v jiných velkých českých městech včetně deseti městských částí v Praze, vybavených bytech, nebo vás zajímají byty s jinou rozlohou, zanechte nám zde prosím svou e-mailovou adresu a my vám tuto analýzu zašleme zcela zdarma.
Získejte přehled návratností ve 22 českých městech
a v 10 městských částí v Praze.
Zadejte email, kam chcete kompletní přehled zaslat
Další z rubriky ČR
Všechny články z rubriky
Valuo Vlak Index: Proč při výběru bydlení u Prahy záleží na kolejích víc než na okrese?
Ceny bytů v Praze a okolí už dávno neurčuje jen poštovní směrovací číslo, ale především jízdní řád. Náš nový Valuo Vlak Index ukazuje, že rozdíl v…
Ceny na metru 2026: Ceny u stanic metra vzrostly o 14 %, rozdíly mezi lokalitami se prohlubují
Blízkost stanice metra zůstává jedním z nejvýznamnějších cenotvorných faktorů pražského rezidenčního trhu. Podle aktuálních dat Metro indexu vzrostly…
Hypotéky v Česku rostou: domácnosti dluží 1,88 bilionu Kč a zájem o nové úvěry stoupl na 26 miliard měsíčně
Hypoteční trh se letos viditelně probouzí. Objem nových úvěrů vzrostl na 26 miliard měsíčně, celkový trh na 55 miliard, a Češi dnes dluží rekordních…